※本記事は2026年10月時点の情報です。こどもNISAは2027年1月開始予定の制度で、細部は今後の政省令等で変更される可能性があります。
こんにちは、介護職ひろです。
うちは長女11歳、次女7歳、長男4歳の3人姉弟。新NISAはコツコツ続けていますが、最近ニュースで「こどもNISA」という言葉をよく見かけるようになりました。
「うちの子どもたち3人分、始めた方がいいのかな」と気になって制度を調べてみたところ、新NISAとは仕組みがけっこう違うことが分かりました。この記事では、こどもNISAの中身を新NISA・旧ジュニアNISAと比較しながら、払い出しのルールや始め方、そして介護職で高収入とはいえないうちの家がどう考えているかまで、正直にまとめます。
- こどもNISAの仕組みと、新NISA・ジュニアNISAとの違い
- こどもNISAで買える商品の種類
- 12歳以降の払い出し条件と、18歳での新NISAへの移行ルール
- SBI証券での始め方と、ジュニアNISA経験者ならではの活用法
- 新NISAが埋まっていない人がこどもNISAをやるべきかの判断基準
こどもNISAとは?2027年1月開始の新制度
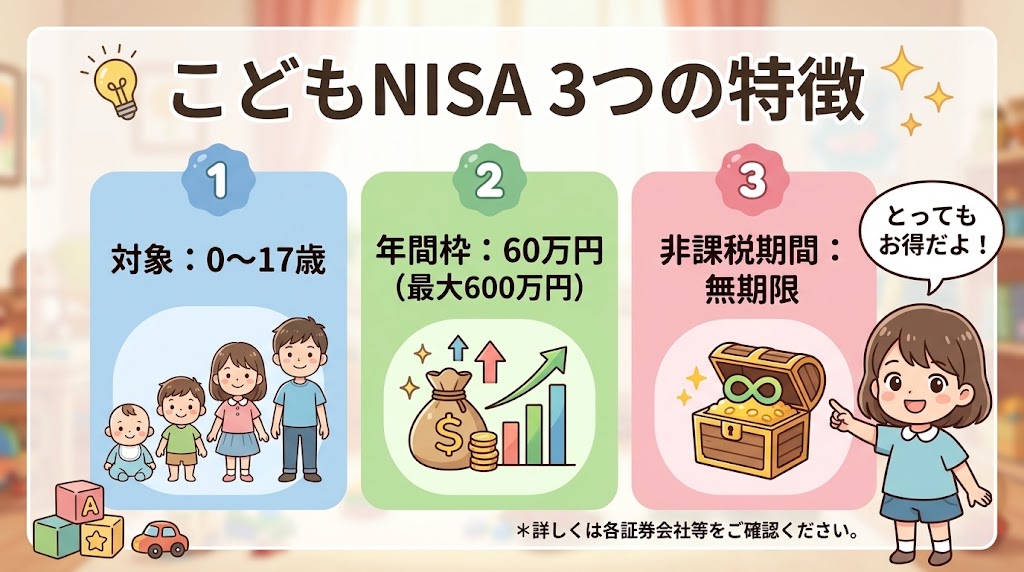
こどもNISAは、0歳から17歳までの子供を対象にした非課税投資制度です。2026年度の税制改正法が成立し、2027年1月1日にスタートすることが正式に決まりました。
報道によっては「子供NISA」「子どもNISA」「こども支援NISA」とも呼ばれていますが、すべて同じ制度です。制度の位置づけとしては、2023年末に廃止された「ジュニアNISA」の後継にあたります。ただし中身はジュニアNISAとはかなり違うので、後ほど比較表で整理します。
- 対象年齢:0〜17歳(その年の1月1日時点で判定。生まれた年から利用可能)
- 年間投資枠:60万円
- 非課税保有限度額:600万円(売却した分の枠は翌年以降に再利用できる)
- 非課税期間:無期限
- 投資方法:つみたて投資枠と同様、定時定額の積立のみ
- 払い出し:原則18歳になるまで不可。ただし12歳以降(その年の3月31日に12歳である年から)は、子どもの教育費・生活費として払い出しが可能
- 申込み:2026年10月から各金融機関で受付開始(口座は2027年1月から順次開設)
- 18歳到達時:自動的に成人の新NISA(つみたて投資枠)に移行
なお「月々の上限」について、制度の骨子として決まっているのは年間60万円の枠です。これを12か月で割ると月5万円になるため、マネックス証券のように「月々の最大積立額は5万円」と説明している証券会社もあります。ただし、ボーナス月の増額設定など月ごとに金額を変えられるかは各社の対応次第で、2027年の制度開始が近づかないと詳細は分かりません(※要確認)。
18歳到達時の移行についても補足しておきます。新NISAの非課税保有限度額(1,800万円)は、時価ではなく簿価(購入したときの取得価額)で管理される仕組みです。こどもNISAで積み立てた資産も同じ考え方で、こどもNISAで実際に買付した金額(簿価)分だけ、成人の新NISAの非課税保有限度額に「使用済み枠」として引き継がれます。値上がりして資産額が増えていても、その含み益部分が非課税枠を追加で消費することはありません。売却・買い直しの手続きも不要で、そのままの区分で運用を継続できます。
子ども1人あたり年間60万円なので、うちみたいに3人いると単純計算で年間180万円。正直、介護職の給料だけではフルで使い切るのは厳しいなというのが率直な感想です(これは後半で詳しく書きます)。
こどもNISAと新NISA(成人)の違いを比較
まず気になるのが「今やっている新NISAと何が違うの?」という点だと思います。表で整理しました。
| 項目 | 新NISA(成人) | こどもNISA(2027年〜) |
|---|---|---|
| 対象年齢 | 18歳以上 | 0〜17歳 |
| 年間投資枠 | つみたて投資枠120万円+成長投資枠240万円=最大360万円 | 60万円 |
| 非課税保有限度額 | 1,800万円 | 600万円 |
| 非課税期間 | 無期限 | 無期限 |
| 投資方法 | つみたて投資枠は積立のみ、成長投資枠はスポット購入も可 | 積立のみ(つみたて投資枠と同じ方式) |
| 対象商品 | つみたて投資枠は金融庁選定の投資信託・ETF、成長投資枠は個別株も可 | つみたて投資枠と同じ対象商品のみ |
| 払い出し制限 | いつでも自由に売却・出金可 | 原則12歳まで制限あり(12歳以降は要件付きで可) |
| 18歳到達後 | ― | 自動的に新NISA(つみたて投資枠)へ移行 |
ポイントは、こどもNISAが新NISAの「つみたて投資枠」をそのまま未成年に開放したような制度だという点です。成長投資枠のような個別株投資はできず、あくまで積立でコツコツ、というのが基本になります。
また、親のNISA枠(1,800万円)とは別枠なので、家族単位で見ると非課税で運用できる金額を大きく広げられるのはメリットです。うちのように子供が複数いる家庭は、単純計算で子供の人数×600万円分の非課税枠が追加されることになります。
こどもNISAと旧ジュニアNISAの違い【併用もできる】
「ジュニアNISAってあったよね?」と思う方も多いと思います。使い勝手が悪くて広がらなかった制度なので、こどもNISAでどう改善されたのかも見ておきましょう。
| 項目 | 旧ジュニアNISA(〜2023年末) | こどもNISA(2027年〜) |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 最大400万円(80万円×5年) | 600万円 |
| 非課税期間 | 最長5年 | 無期限 |
| 払い出し制限 | 原則18歳まで不可(※2024年以降は全額払い出し・口座廃止なら非課税で可) | 12歳以降、条件付きで可 |
| 対象商品 | 投資信託・上場株式など幅広い | つみたて投資枠対象商品のみ |
ジュニアNISAが伸び悩んだ大きな理由は「原則18歳まで引き出せない」という制約でした(制度終了後の2024年からは、全額を払い出して口座を廃止すれば、年齢に関係なく非課税で払い出せるようになっています。一部だけの払い出しはできません)。こどもNISAは12歳以降に子どものための払い出しが認められる予定なので、中学・高校の入学費用などにも使いやすくなりそうです。
なお、ジュニアNISAとこどもNISAは別制度・別口座という扱いです。ジュニアNISA口座の残高をこどもNISA口座にそのまま移すことはできませんが、だからといってジュニアNISAを売却・解約する必要はありません。ジュニアNISAはこれまで通り非課税のまま保有を続けられ(18歳になるまでは非課税のまま保有でき、その後は成人の課税口座へ移ります)、こどもNISAは別途新規で口座開設して並行して積み立てていく形になります。両方の非課税枠を同時に使えるので、すでにジュニアNISAをしている方にとってはむしろプラスに働く制度です。
12歳以降の払い出しは「自由に引き出せる」わけではない
「12歳になったら引き出せる」と聞くと気軽に使えそうに感じますが、実際はいくつかの条件をクリアする必要があり、思ったより複雑です。
- 資金の使い道が、子ども本人のためのものであること(入学金や授業料などを想定)
- 払い出しについて、子ども本人が同意していること
- 子どもの同意を示す書面とあわせて、親権者(口座管理者)が申出書を金融機関へ提出すること
⚠️よくある勘違い 12歳になった瞬間に自由に引き出せるわけではありません。あくまで「子どものための用途」「子ども本人の同意」「金融機関への書類提出」という3つの条件がそろって初めて払い出しが可能になります。同意確認の具体的な方法(書面の様式やオンライン対応の可否など)は、今後の政省令や各金融機関の実務で定められる予定で、2026年10月時点ではまだ細部が固まっていません。
ここでいう「12歳以降」は、正確には「その年の3月31日に12歳である年以降」です。誕生日ではなく学年で区切られるイメージで、おおむね中学校に入学する年からと考えると分かりやすいです。
それより前は原則として払い出しができません。例外は、災害や病気などやむを得ない理由がある場合で、このときは口座を廃止する形になります。ルールに反して払い出したり口座をやめたりすると、それまで非課税だった運用益にもさかのぼって課税される点に注意が必要です。近い将来(数年以内)に使う予定のお金は、こどもNISAとは別に預貯金で確保しておく方が現実的だと思います。
さらに、こどもNISAは1人1口座で、口座開設後に金融機関を変更することができません。大人のNISAは年単位で金融機関を変えられるので、ここは大きな違いです。どうしても変えたい場合は口座を廃止して作り直すことになり、取引があれば運用益にさかのぼって課税されます。最初にどの証券会社で口座を作るかは慎重に選びたいところです。
入れるお金は「子ども本人のお金」(贈与税に注意)
こどもNISAで運用するのは、あくまで子ども本人のお金です。親のお金を入れる場合は親から子への贈与になりますが、贈与税には年110万円の基礎控除があるので、こどもNISAの年間枠60万円の範囲なら通常は贈与税はかかりません。
⚠️注意したいのは、子ども名義なのに実際は親が自由に使っている「名義預金」と見なされるケースです。払い出したお金を親の生活費に回すような使い方は避けましょう。祖父母からの援助など、他にも子どもへの贈与がある家庭は、合計額が110万円を超えないか確認しておくと安心です。
こどもNISAで買えるのはどんな商品?
こどもNISAで購入できるのは、新NISAの「つみたて投資枠」対象となっている投資信託・ETFのみです。個別株や成長投資枠向けの商品は対象外になります。
参考までに、つみたて投資枠の対象商品は2026年8月時点で360本前後(インデックス型投資信託が280本台、アクティブ型が数十本、ETFが9本という内訳)。この本数は金融庁の「つみたて投資枠対象商品届出一覧」が随時更新されるため月によって変動します。この中から、金融庁が定めた低コスト・長期分散に適した基準をクリアした商品だけが選ばれています。
投資対象で見ると、大きく分けて以下のようなタイプがあります。
- 全世界株式に分散するタイプ(いわゆる「オルカン」系)
- 米国株式(S&P500など)に集中するタイプ
- 先進国株式、新興国株式に分散するタイプ
- バランス型(株式・債券などを組み合わせたタイプ)
子供の資産形成は運用期間が長く取れるのが最大の強み。0歳から始めれば18年間フルで非課税運用できるので、値動きの大きい株式インデックスとの相性が良いというのが個人的な考えです。
どの投資信託を選べばいい?
迷ったら、世界中の株式に分散できる「オルカン」タイプを1本選ぶのが王道です。SBI証券なら、こどもNISA専用で信託報酬0.00%の「ゼロカン」も選べます。
人気ランキングや、ゼロカンとオルカンで80歳までにいくら差が出るかの試算は、別の記事で詳しくまとめています。
※本記事は2026年10月時点の情報です。ファンドの内容やランキングは変わることがあります。 こんにちは、介護職ひろです。 2027年1月から始まるこどもNISA。制度は分かったけれど、「結局どの投資信託を買えばいいの?[…]
こどもNISAをやるべき人・向かない人
制度を調べていく中で、向き不向きがあるなと感じました。
| やるべき人 | 向かない・急がなくていい人 |
|---|---|
| 親の新NISA枠をすでに使い切っている、または近々使い切りそうな人 | まだ親自身の新NISA枠にも余裕がある人 |
| 教育費を長期の積立でコツコツ準備したい人 | 数年以内に必要な教育費(直近の入学金など)を準備したい人 |
| 家計に余裕があり、複数の非課税枠を並行して使える人 | 毎月の家計にあまり余裕がない人 |
特に太字にしたいのは、「まず親自身の新NISA枠を優先する」という考え方です。教育費は新NISAの取り崩しでも準備できますし、老後資金づくりという意味でも親の枠を先に育てる方が家計全体としては合理的な場面が多いと感じています。
こどもNISAはやるべき?新NISAが埋まっていない介護職ひろ家の結論
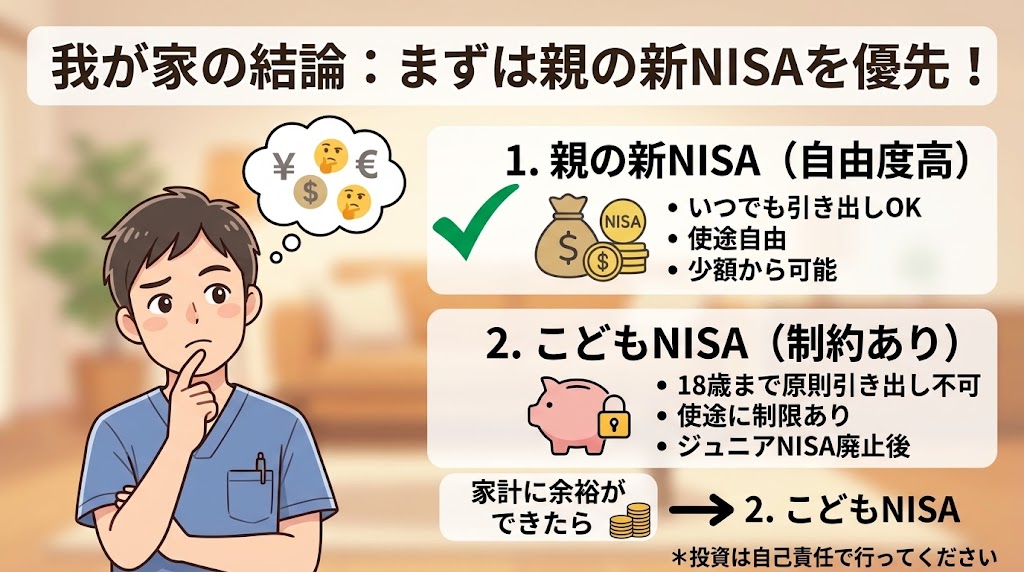
冒頭でも触れましたが、うちは子どもが3人。単純計算で3人分フルに使うと年間180万円必要になりますが、介護職の給料でこれをやると生活が回らなくなるので現実的ではありません。
今のところ我が家の優先順位は次のとおりです。
- 生活防衛資金の確保
- 夫婦の新NISA(つみたて投資枠)を継続
- 余裕があれば、こどもNISAを少額から検討(例えば毎月5,000円〜1万円程度)
教育費については、これまで通り新NISAからの取り崩しをメインに考えつつ、こどもNISAは「あくまで無理のない範囲でのプラスアルファ」として位置づける予定です。制度開始までまだ少し時間があるので、実際の口座開設方法や金融機関ごとのサービスが出そろってから、改めてどう使うか判断しようと思っています。
この記事を書きながら、改めて「自分の新NISAが埋め切れていない状態で、こどもNISAをやるべきか」を整理してみました。私なりの結論は、「新NISA枠に空きがあるうちは、こどもNISAは急がなくていい」です。理由は3つあります。
- 非課税メリットはどちらの箱に入れても同じ 値上がり益が非課税になるという恩恵そのものは、自分の新NISA枠でも子どものこどもNISA枠でも変わりません。であれば比較すべきは「非課税かどうか」ではなく「どちらの箱に入れた方が使い勝手がいいか」です。
- 自分のNISAの方が圧倒的に自由度が高い 自分の新NISAはいつでも自由に売却・出金できますが、こどもNISAは12歳未満はほぼ引き出し不可、12歳以降も用途・本人同意・書類提出という条件付きです。自分の枠にまだ空きがあるのに、あえて制約の多い箱にお金を入れる理由は薄いと感じました。
- 一度入れたら「子どもの財産」になり、後戻りできない こどもNISAは子ども名義の口座なので、入金したお金は子ども本人の財産になります(親から子への贈与という扱い)。将来家計が厳しくなっても、自分のNISAのように気軽に引き出して家計に戻すことはできません。自分の枠が埋まっていない今は、裏を返せば手元の柔軟性を確保できている状態。その柔軟性を先に手放す必要はないと考えています。
逆に言えば、こどもNISAが活きてくるのは「自分の新NISA枠(年360万円)をほぼ使い切れる家計になったとき」「教育費用の口座を子ども名義ではっきり分けておきたいとき」「児童手当をそのまま先取り貯蓄したいとき」だと思います。同じように新NISAをまだ埋め切れていないという方は、焦ってこどもNISAに手を出す前に、一度この3つの視点で考えてみてもらえたら嬉しいです。
SBI証券でこどもNISAを始める手順
「うちは始めてみよう」と決めた方向けに、SBI証券での手順をまとめます。こどもNISAは「親の口座 → 子どもの口座(未成年口座)→ こどもNISA」の順番で作ります。申込みは2026年10月からすでに始まっています。
ステップ1:親がSBI証券の口座を作る
子どもの口座は、親権者のどちらかがSBI証券の口座を持っていないと作れません。まだの方はここからスタートです。
ステップ2:親の口座から子どもの口座(未成年口座)を申し込む
親の口座にログインし、未成年口座の開設メニューから申し込みます。申込み後は、続柄が分かる書類(住民票など)、子どものマイナンバー確認書類、親子それぞれの本人確認書類を提出します。審査が終われば、早ければ数営業日で取引できるようになります。
💡子どもの口座は、ポイントサイトを経由して申し込むとポイントがもらえることがあります。2026年10月時点では、こども口座の開設で1万円相当のポイントがつく案件も出ています(※要確認)。ポイント数は日によって変わるので、申し込む直前に必ずチェックしてください。
ステップ3:子どもの口座からこどもNISAを申し込む
子どもの口座にログインし、こどもNISAの申込みメニューから申し込みます。子どもの口座と同時に申し込むこともできます。こどもNISA口座は、税務署の手続きを経て2027年1月から順次開設されます。
ステップ4:積立を設定する
口座が開設されたら、子どもの口座で積立設定をします。月5万円を上限の目安に、無理のない金額で始めましょう。
ジュニアNISAをしていた方は、ステップ1・2はすでに完了している状態です。わが家も子ども3人分の未成年口座がSBI証券にあるので、ステップ3からで済みます。
今ならキャンペーンも(2026年10月時点)
SBI証券では、こどもNISAの開始に合わせてキャンペーンを行っています。例えば、こどもNISAの開設予約とクイズへの回答・エントリーで現金2,000円がもらえるキャンペーンがあります(エントリーは2026年12月31日まで、※要確認)。エントリーは親ではなく子どもの口座から行う必要があるなど条件が細かいので、公式ページで確認してから申し込みましょう。
ジュニアNISA経験者だけの選択肢「払い出して、こどもNISAへ積み直す」
ジュニアNISAをしていた家庭には、ひとつ面白い使い方があります。それがジュニアNISAを非課税で払い出し、その現金をこどもNISAで積み立て直すという方法です。
先ほど触れたとおり、2024年以降はジュニアNISAを全額払い出しても税金はかかりません。払い出したお金はもともと子どものお金なので、それをこどもNISAに入れても新たな贈与にはなりません。
| 比べるポイント | ジュニアNISAをそのまま持つ | 払い出してこどもNISAへ |
|---|---|---|
| 非課税で持てる期間 | 18歳になるまで(その後は課税口座へ) | 無期限(18歳以降は大人のNISAへ引き継ぎ) |
| 買える商品 | 買い増しはできない | つみたて投資枠対象の投資信託(ゼロカンも可) |
| デメリット | 18歳以降の値上がり益は課税対象 | 年60万円ずつしか入れられず、待機中の現金は運用されない |
ジュニアNISAで運用してきた資産は、18歳を迎えると課税口座に移り、そこから先の値上がり益には税金がかかります。一方、こどもNISAに入れ直せば、大人になってからも非課税で持ち続けられます。
ただし、こどもNISAに入れられるのは年60万円まで。一度に払い出すと、残りの現金は数年間ただ待機することになり、その間の値上がりのチャンスを逃します。また、売却するタイミングの相場次第では不利になることもあります。我が家もすぐに払い出すのではなく、子どもの年齢やジュニアNISAの残高を見ながら、どの時期にどれだけ移すかをじっくり考えるつもりです。
よくある質問
Q. こどもNISAはいつから始められますか?
2027年1月1日開始予定です(2026年度税制改正法により正式決定)。
Q. 子供3人分、それぞれ口座を作れますか?
はい。こどもNISAは子ども本人名義の口座なので、子どもの人数分だけ開設できます。1人1口座で、それぞれに年60万円・総額600万円の枠があります。
Q. ジュニアNISAの残高をそのまま移せますか?
いいえ。ジュニアNISAとこどもNISAは別制度のため、残高をそのまま移すことはできません。ただしジュニアNISAを売却する必要はなく、そのまま非課税で保有しながら、こどもNISAを並行して利用できます。なお、ジュニアNISAの資産を使いたい場合は、全額を払い出して口座を廃止すれば、利益に課税されずに受け取れます(一部だけの払い出しは不可)。
Q. SBI証券でジュニアNISAをしていました。こどもNISAのために証券口座を作り直す必要はありますか?
作り直す必要はない見込みです。ジュニアNISAを利用している方は、すでにお子さん名義の「未成年口座」をSBI証券に持っています。既存の未成年口座にログインして、こどもNISAの申込みをするだけで大丈夫です(2026年10月から受付中)。なお、SBI証券で子どもの口座を持つには、親権者自身もSBI証券の口座を開設している必要があります。
Q. 個別株は買えますか?
買えません。こどもNISAで購入できるのは、新NISAの「つみたて投資枠」対象の投資信託・ETFのみです。
まとめ
こどもNISAは、2027年1月に始まる子ども向けの非課税制度です。新NISAの「つみたて投資枠」を子どもにも開放したような設計で、ジュニアNISAより払い出しのルールがゆるくなっています。
- 対象は0〜17歳、年間60万円・総額600万円まで非課税
- 払い出しは12歳以降、子どもの教育費・生活費として条件付きで可能
- 口座は途中で金融機関を変えられないので、最初の選択が大事
- ジュニアNISA経験者は、払い出してこどもNISAへ積み直す選択肢もある
- 新NISAが埋まっていないなら、まずは親の枠を優先するのも一つの考え方
商品選びで迷っている方は、ゼロカンとオルカンの比較記事もあわせて読んでみてください。
介護職の給料でも、無理のない範囲でコツコツ続けることが一番大事だと思っています。将来の自分と子どもたちへの仕送りだと思って、一緒に頑張りましょう(^^)
※本記事は2026年10月時点の情報です。ファンドの内容やランキングは変わることがあります。 こんにちは、介護職ひろです。 2027年1月から始まるこどもNISA。制度は分かったけれど、「結局どの投資信託を買えばいいの?[…]