こんにちは、介護職ひろです。
「介護職の給料で、資産は本当に増えるの?」
私は介護職14年目で、年収は約360万円です。夫婦共働きで家庭での年収は約800万円です。
妻と子ども3人の5人家族で暮らしています。
2026年10月末の総資産は31,428,442円でした。
ついに3,000万円を超えています。
ただ、すべてが順調だったわけではありません。
高配当銘柄だけでなく、半導体を少しでも保有したいと思い8万円で買った投資信託が、マイナス44%になる失敗も(;´Д`)
この記事では、良い数字も悪い数字も隠さず公開します。
同じようにコツコツ資産運用をしている方の、参考になればうれしいです。
- 介護職・5人家族のリアルな資産額と内訳
- 年初から増えた566万円のうち、自分で入れたお金はいくらか
- 日経平均が5%下がった10月に、資産がどう動いたか
- 家族全体の配当金の見込みと、含み損の銘柄
- iDeCoの手数料改定で、払い方を悩んでいる話
【結論】介護職14年目の総資産は3,143万円|3,000万円を突破
先に結論からお伝えします。
2026年10月末の数字を、1枚にまとめました。
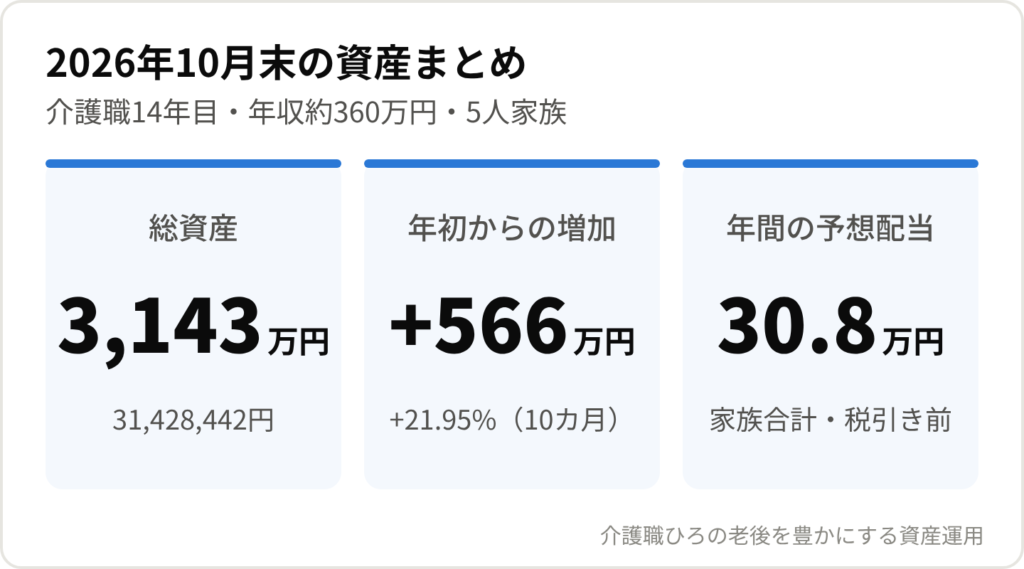
総資産は31,428,442円です。
2025年末は25,771,094円でした。
2025年末の詳しい内訳は、前回の記事にまとめています。
→ 【2025年12月】介護職13年目の資産公開
10カ月で+5,657,348円(+21.95%)増えています。
資産運用を始めた2018年には、想像もしなかった数字です。
口座別の資産内訳(前年末との比較)
口座ごとの内訳はこちらです。
数字は、毎月末に自分で記録している資産管理表から出しました。
| 口座 | 2025年末 | 2026年10月末 | 増減 |
|---|---|---|---|
| ひろ NISA・高配当株 |
14,763,908 | 18,186,349 | +3,422,441 (+23.18%) |
| 長女 ジュニアNISA |
1,452,568 | 1,651,222 | +198,654 (+13.68%) |
| 次女 ジュニアNISA |
1,708,637 | 1,941,115 | +232,478 (+13.61%) |
| 長男 ジュニアNISA |
1,182,414 | 1,357,598 | +175,184 (+14.82%) |
| ひろ iDeCo |
2,252,472 | 2,638,706 | +386,234 (+17.15%) |
| ひろ 楽天・特定口座 |
82,623 | 64,389 | △18,234 (-22.07%) |
| 妻 NISA |
3,497,119 | 4,172,536 | +675,417 (+19.31%) |
| 仮想通貨 | 201,315 | 240,959 | +39,644 (+19.69%) |
| 現金 | 630,038 | 1,175,568 | +545,530 (+86.59%) |
| 総合計 | 25,771,094 | 31,428,442 | +5,657,348 (+21.95%) |
子ども3人のジュニアNISAも、合計で約495万円になりました。
数年後にかかる教育費に向けて、順調に育っています。
- 楽天証券の特定口座:楽天市場のSPU(ポイント倍率アップ)の条件を満たすため、買っては売るを繰り返しています。増やすための口座ではありません。
- 妻のNISA口座:10月からマネーフォワードと連携できていません。表の数字は9月末のままです。
- 現金:副業の仕入れの支払いで増減します。現金が多い月は、翌月のクレカ払いが大きい月です。
- ポイント:約9万円分ありますが、しっかり管理していないので含めていません。
資産の配分は「投資95%・現金5%」
資産の種類ごとの割合も出しました。
こちらは、マネーフォワードの11月上旬の画面の数字です。
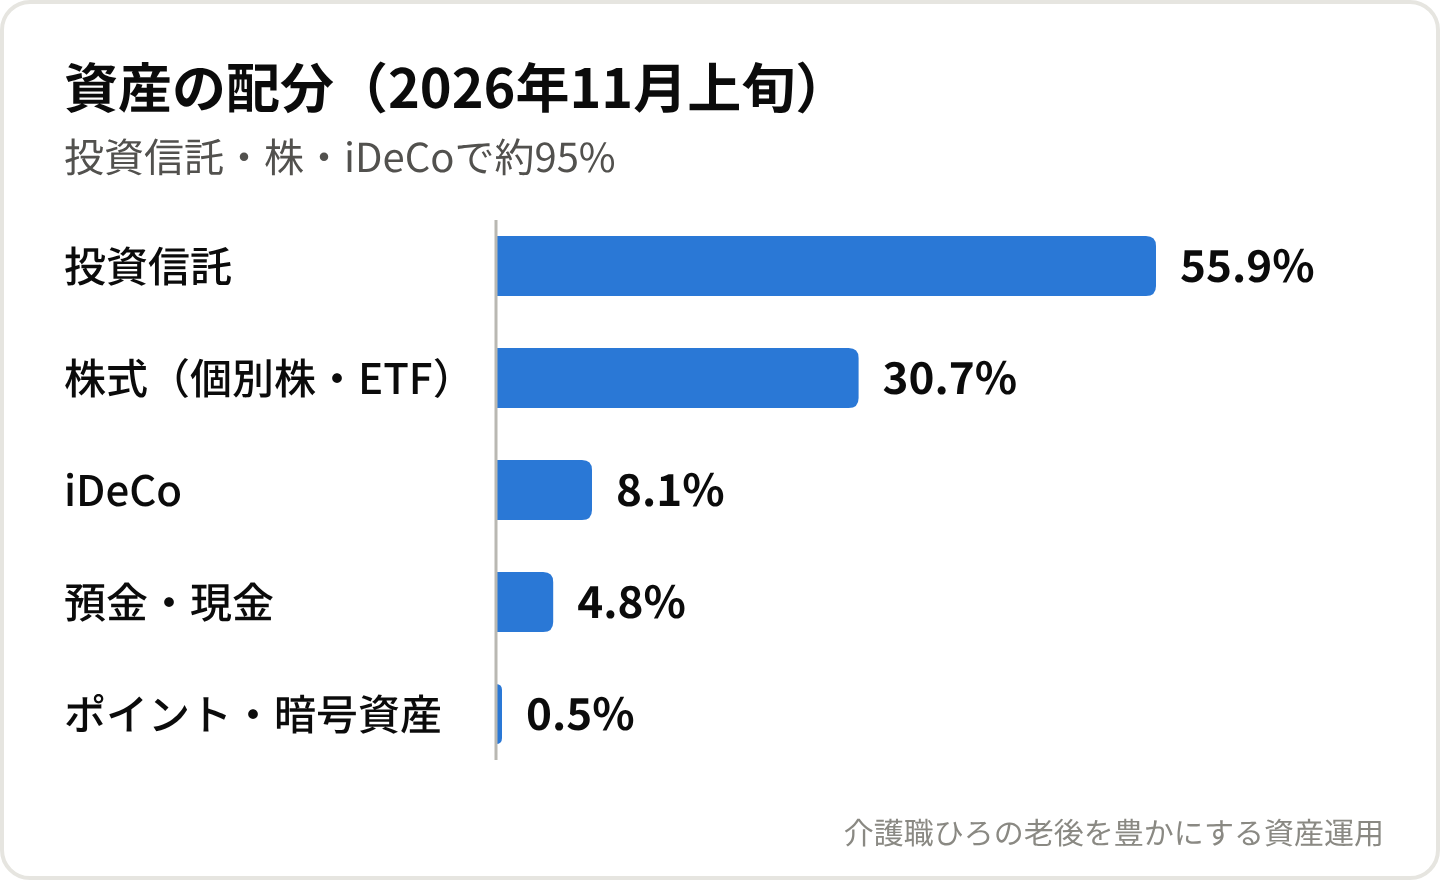
| 種類 | 金額 | 割合 |
|---|---|---|
| 投資信託 | 17,495,427円 | 55.88% |
| 株式(個別株・ETF) | 9,611,488円 | 30.70% |
| 年金(iDeCo) | 2,544,888円 | 8.13% |
| 預金・現金 | 1,516,253円 | 4.84% |
| ポイント・暗号資産 | 141,755円 | 0.45% |
資産の約95%が、投資信託・株・iDeCoです。
現金は5%ほどで、かなり投資に寄せた配分になっています。
資産3,000万円までの推移|5年弱で約4倍に
次に、ここまでの道のりを振り返ります。
一直線に増えたわけではなく、下がった月もありました。
2026年の月ごとの資産推移
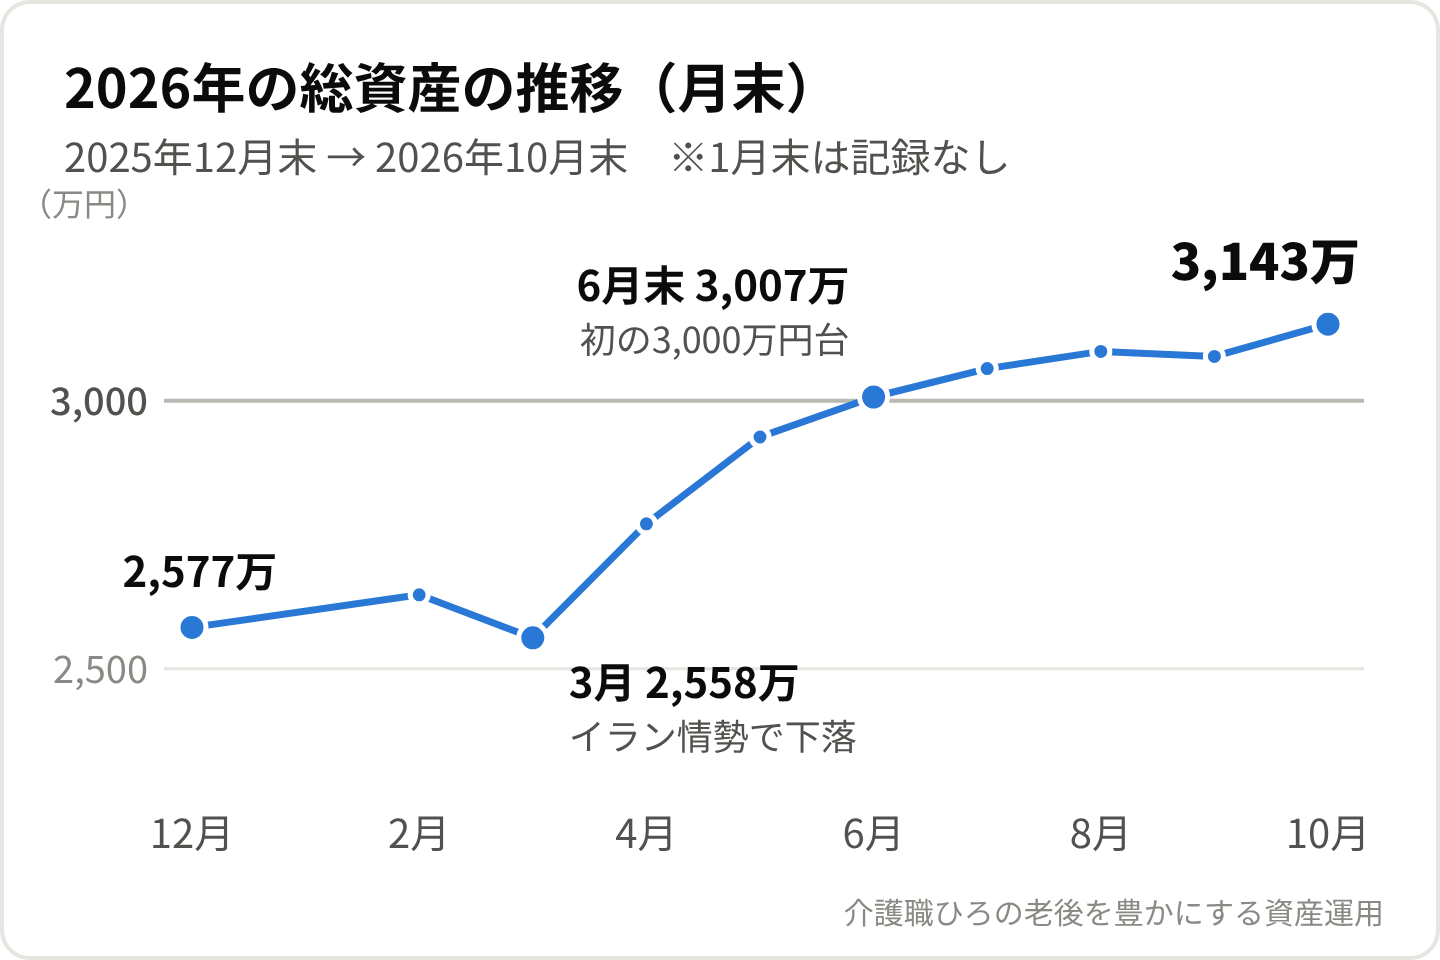
| 時点 | 総資産 |
|---|---|
| 2025年12月末 | 25,771,094円 |
| 2026年2月末 | 26,378,896円 |
| 3月末 | 25,577,030円 |
| 4月末 | 27,704,186円 |
| 5月末 | 29,325,746円 |
| 6月末 | 30,070,540円 |
| 7月末 | 30,600,657円 |
| 8月末 | 30,922,825円 |
| 9月末 | 30,830,261円 |
| 10月末 | 31,428,442円 |
※1月末は記録していません。5〜7月は純金積立(約8万円)を含みます。
3月は、米国のイラン攻撃をきっかけに相場が大きく下がりました。
年初より資産が減ったのは、この3月だけです。
そこから4〜6月に一気に回復しました。
6月末に、初めて3,000万円台に乗っています。
7月以降は、ゆっくり増えている状態です。
2021年からの年ごとの資産推移
今の立ち位置を知るため、年末ごとの資産も並べました。
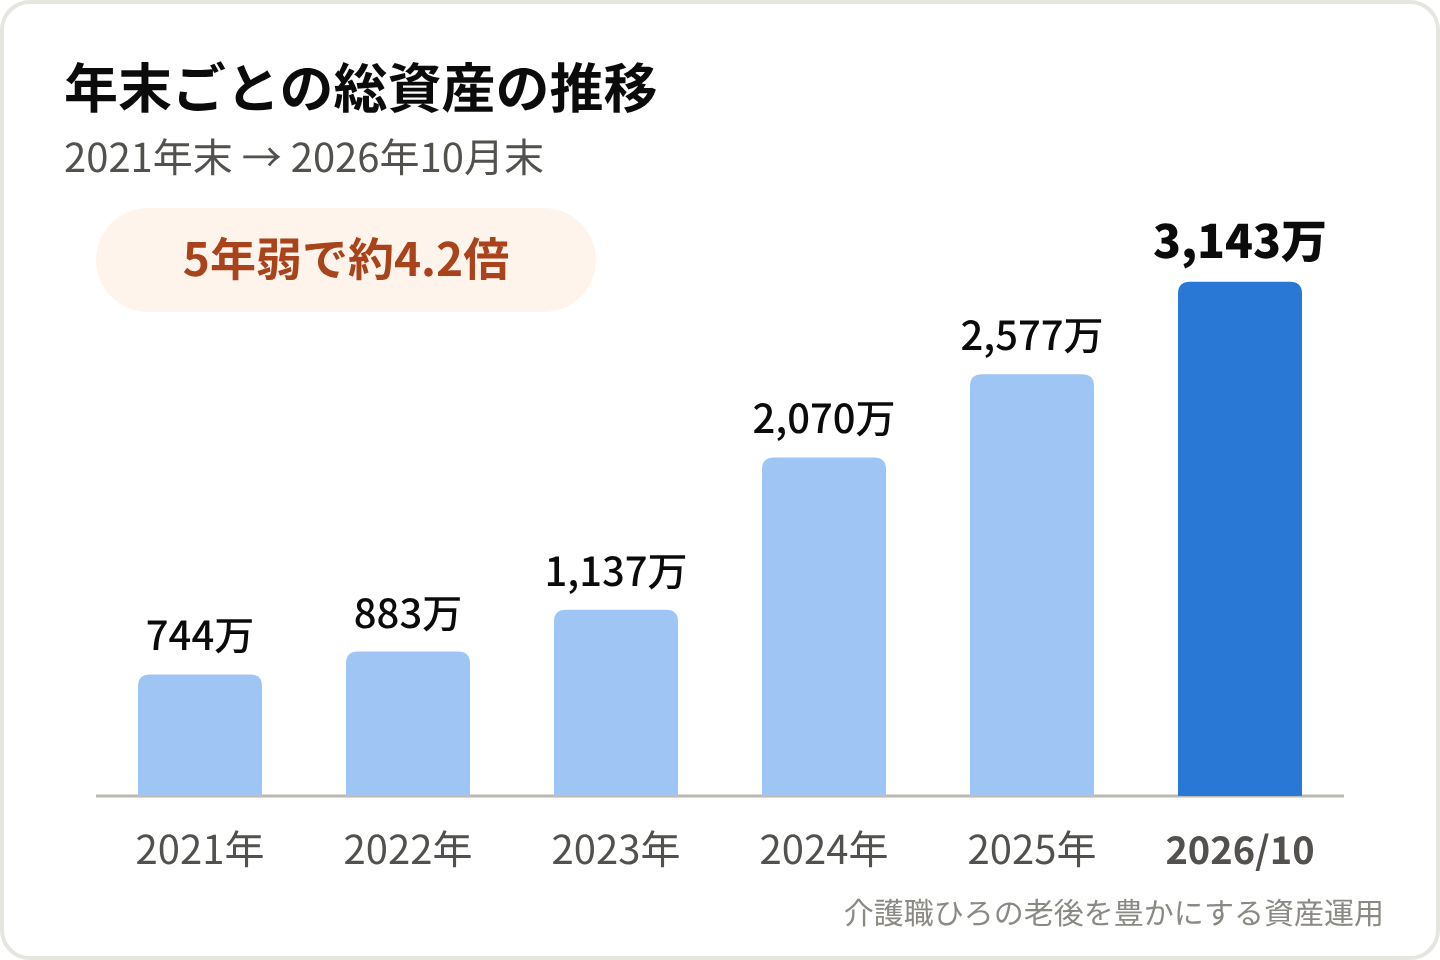
| 時点 | 総資産 |
|---|---|
| 2021年末 | 7,435,767円 |
| 2022年末 | 8,827,200円 |
| 2023年末 | 11,374,498円 |
| 2024年末 | 20,695,182円 |
| 2025年末 | 25,771,094円 |
| 2026年10月末 | 31,428,442円 |
※2021年末は12月8日、2022年末は12月18日に記録した数字です。
※2024年には、親からの相続100万円を含みます。
2021年末は約744万円でした。
そこから5年弱で、約4.2倍になっています。
特に、新NISAが始まった2024年から増えるペースが上がりました。
投資に回す金額を増やしたことと、相場の上昇が重なった結果です。
新NISA前は旧つみたてNISAで毎月33,000円とiDecoを23,000円でした。
新NISAからは積立投資を50,000円にして残った余力を成長投資枠に入れたり特定口座を売却して成長投資枠で買いなおしてました。
私の年収は360万円ほどで、決して高くありません。
それでも時間を味方にすれば、資産は育つと実感しています。
年初から増えた566万円の中身を分解してみた
「3,000万円突破!」と喜ぶだけでは、立ち位置はわかりません。
増えた566万円を、「自分で入れたお金」と「増えた分」に分けました。
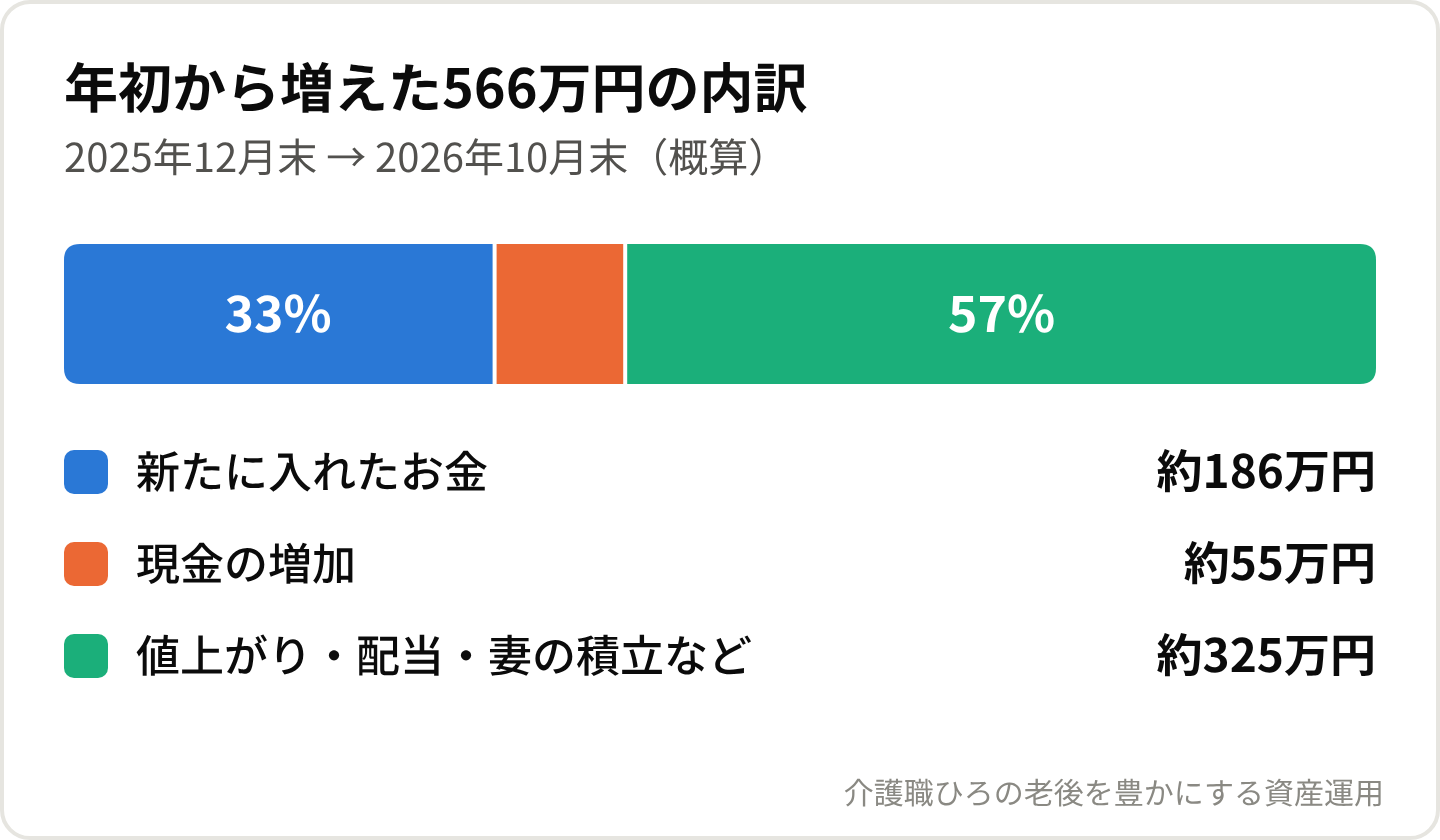
新たに入れたお金は約186万円
1〜10月に、私が新しく投資に回したお金はこちらです。
| 項目 | 金額(1〜10月) |
|---|---|
| 新NISA つみたて投資枠 | 100万円 |
| 新NISA 成長投資枠 | 約99万円 |
| 株を売って買い直した分 | 約△25万円 |
| iDeCo | 約12万円 |
| 新たに入れたお金 | 約186万円 |
特定口座の株を売って、NISAで買い直した分があります。
この約25万円は新しいお金ではないので、引いて計算しました。
現金の増加(約55万円)は、支払いのタイミングによるものです。
残りの約325万円が、値上がりや配当、妻の積立で増えた分になります。
自分で入れたお金より、増えた分のほうが多くなりました。
「お金に働いてもらう」状態に、なってきたと感じています。
ただし、今年の相場は大きな暴落はない年でした。
来年も同じように増えるとは限りません。
浮かれすぎないよう、気をつけてコツコツの精神で常にいます。
日経平均が5%下がった10月の結果
7月以降の相場は、決して順調ではありませんでした。
日経平均は6月末に約7万円でしたが、10月末は約6万3,000円です。
特に10月は、半導体やAI関連の株が大きく売られました。
日経平均は1カ月で約5.2%下がっています。
我が家の資産は、9月末から約60万円増えました。
ただ、その大半は現金の増加です。
投資の部分だけを見ると、増えたのは約8.5万円でした。
10月に新しく入れたお金は約14万円です。
差し引くと、値動きによる増減は約マイナス5万円(約-0.2%)でした。
※連携が切れている妻の口座は除いて計算しています。
日経平均が5%下がった月にこの結果なら、十分だと思います。
オルカンと高配当株が中心で、半導体株が少なかったおかげです。
新NISAと高配当株の買い増し状況
新NISAは、つみたて投資枠を年末に使い切る予定です。
一方で、成長投資枠は目標の半分ほどにとどまっています。
新NISAの消化状況(11月上旬時点)
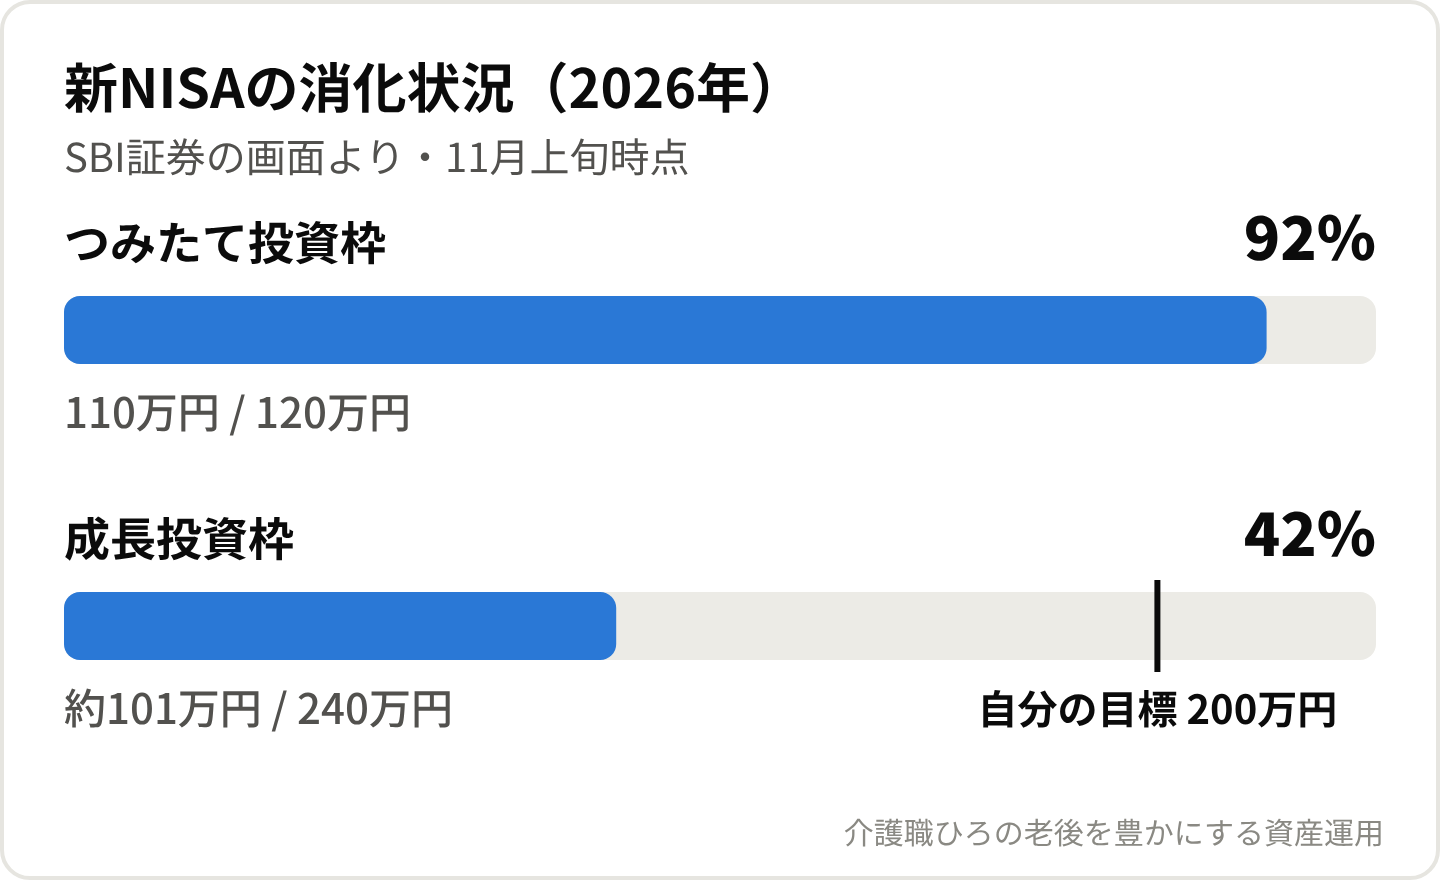
| 投資枠 | 年間の上限 | 使った金額 | 残り |
|---|---|---|---|
| つみたて投資枠 | 120万円 | 110万円 | 10万円 |
| 成長投資枠 | 240万円 | 約101万円 | 約139万円 |
つみたて投資枠は、毎月10万円を積み立てています。
内訳は、オルカン8万円とFANG+2万円です。
12月の積立で、120万円をきっちり使い切ります。
成長投資枠は、今年の目標を200万円にしていました。
今のところ約101万円で、目標の約50%です。
残り2カ月で100万円を埋めるのは、正直むずかしい(;´Д`)
7〜10月に買い増した高配当株
7〜10月は、17銘柄・合計275,248円を買い増しました。
買った金額が大きい順に並べます。
| 銘柄 | 買付額(7〜10月) |
|---|---|
| ワールド | 62,234円 |
| SBIホールディングス | 42,181円 |
| 三井住友フィナンシャルグループ | 38,804円 |
| 三菱HCキャピタル | 30,479円 |
| SBI新生銀行 | 19,507円 |
| ヒューリック | 15,265円 |
| 三菱UFJフィナンシャル・グループ | 13,702円 |
| 横河ブリッジホールディングス | 11,325円 |
上半期と同じく、銀行などの金融株が中心です。
金融に偏りすぎているのは自覚していますが・・金利がこれからも上がり続けることを考えると、今は金融に偏っていてもいいかなと思っています。
月ごとの買付額は、次のとおりです。
- 7月:48,672円
- 8月:86,549円
- 9月:13,967円
- 10月:126,060円
相場が下がった10月に、一番多く買えました。
「下がったときにコツコツ買う」を、今回も続けられています。
売却した株とその理由
7〜10月は、いくつか売却もしました。
- クボタ(8月・53,770円):株価が上がり、配当利回りが下がったため売却。同じ日にワールドを27株買いました。
- SBIホールディングス(10月・91,632円):特定口座の分を売り、NISA口座で買い直しました。
- あおぞら銀行・マネックスグループ・サンウェルズ:少しだけ持っていた分を整理しました。
特定口座からNISAに移すときは、売却益に税金がかかります。
SBIホールディングスの売却では、9,793円の税金が引かれました。
それでも、この先の配当と値上がりが非課税になります。
長く持つつもりの株は、少しずつNISAへ移しています。
配当金は年間30万円の見込みに
高配当株を買い続けた結果、配当金も育ってきました。
家族全体の予想配当は、年間30万円を超えています。
同じ介護職でXで知っている方を目標にしつつ参考にしています。競いたいわけではありませんが、いまの職場で投資の話はしにくいから刺激になっています。
多分、Xをしていなければ投資に関心自体なかったでしょうし、Xで資産運用を調べる行動をした自分をいまとなっては褒めてあげたいです。
1〜10月に受け取った配当金は110,766円
まずは、私のSBI証券の口座で受け取った配当金です。
※米ドルで受け取った配当金は含んでいません
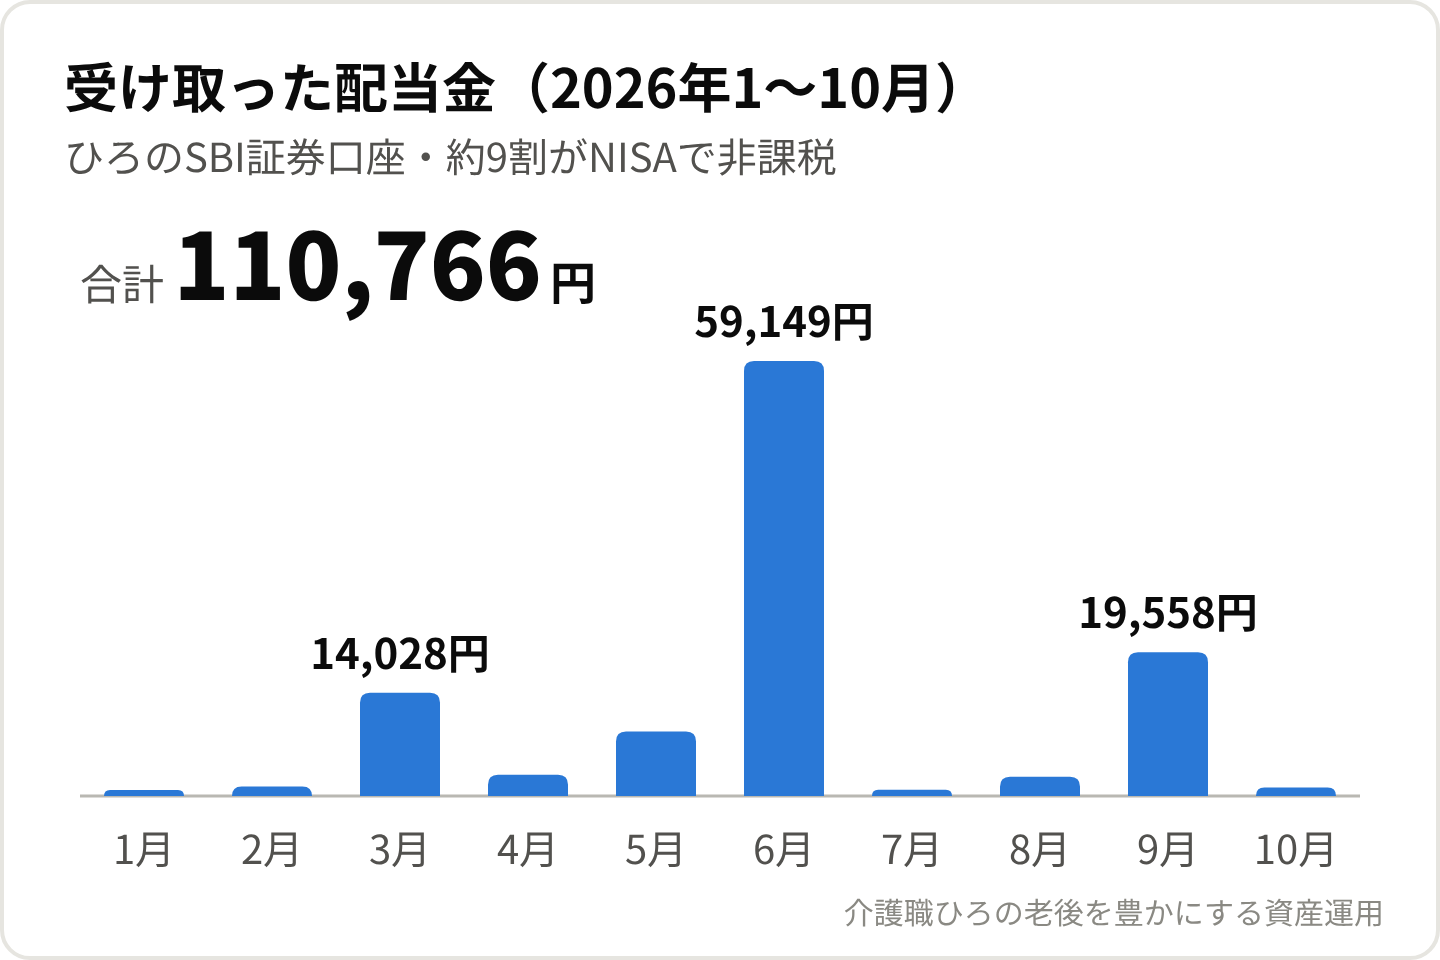
- NISA(非課税):100,689円
- 特定口座:10,077円
約9割を、NISAの非課税で受け取れました。
配当は、3月・6月・9月に集中しています。
なお、これは私の口座の分だけです。
子どもたちや妻の口座でも、投資信託の分配金が出ています。
家族全体の予想配当は年間308,096円
私は配当管理アプリで、1年間にもらえる配当の予想を見ています。
家族全員の口座を合わせた数字が、こちらです。
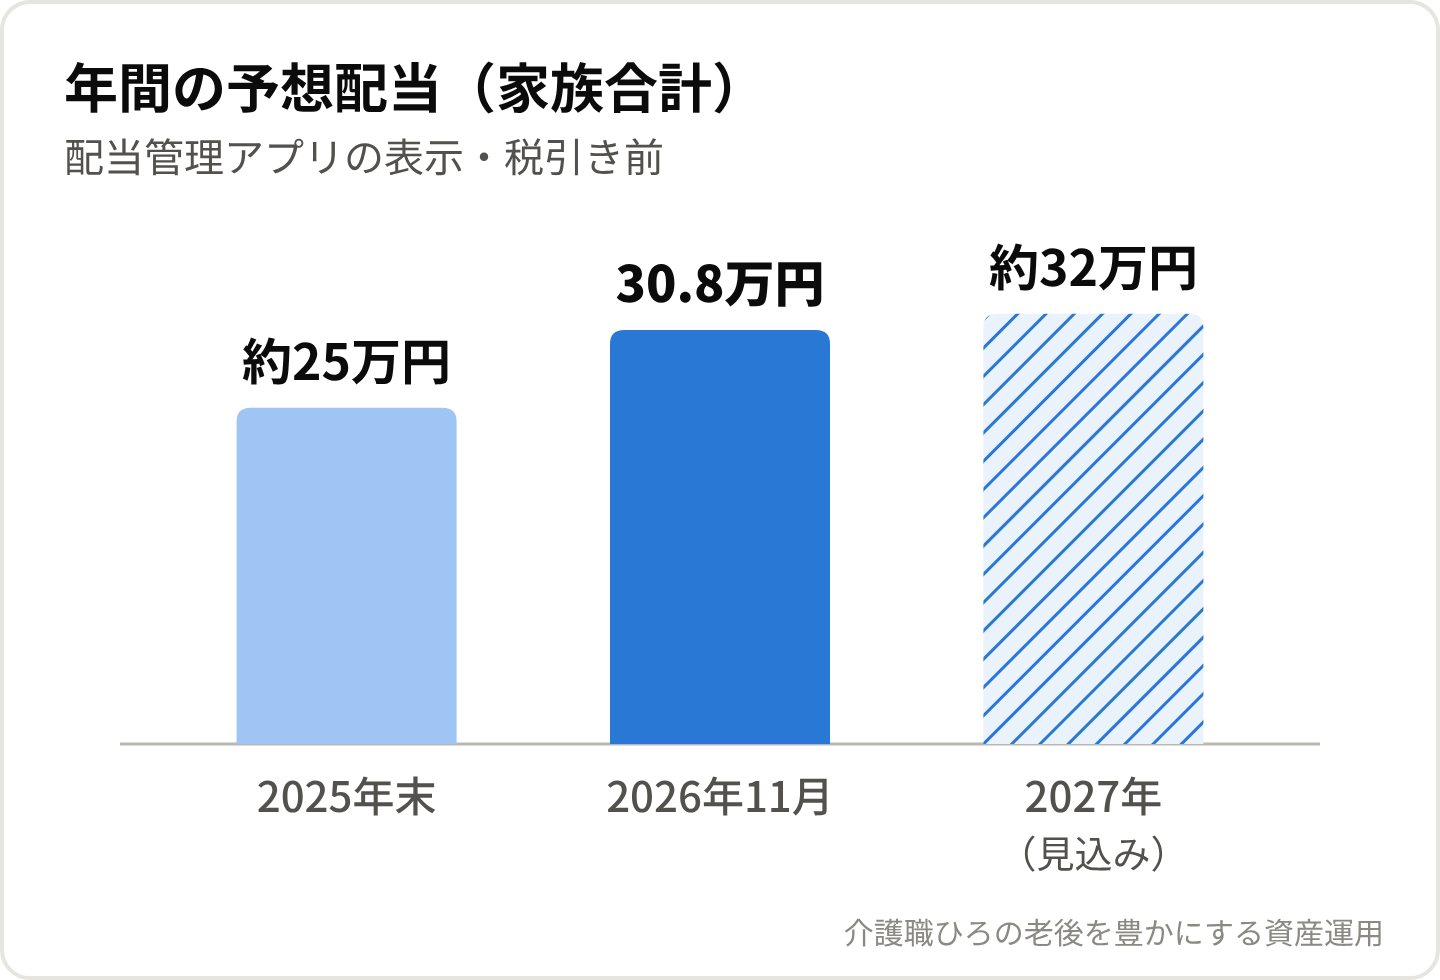
2025年末の時点では、約25万円でした。
そのため、2026年に受け取る配当は約25万円になる見込みです。
今年コツコツ買い増した結果、予想は308,096円まで増えました。
年末まで買い増しを続けて、2027年の受け取る配当金は約32万円を見込んでいます。
32万円を12カ月で割ると、毎月約2.7万円です。
通信費や光熱費の一部を、まかなえる金額になってきました(^^)
配当の多い銘柄は、次の5つです。
| 銘柄 | 年間配当に占める割合 |
|---|---|
| オリックス | 6.3% |
| ワールド | 4.3% |
| アルトリア・グループ(米国株) | 3.8% |
| 三菱商事 | 3.4% |
| UBE | 3.2% |
一番多いオリックスでも、全体の6.3%です。
たくさんの銘柄から、少しずつ配当をもらう形になっています。
1つの会社が配当を減らしても、全体への影響は小さく済むのがメリットです。
相場が荒れた月でも、配当の入金を見ると「続けていて良かった」と感じます。
アプリの金額は、税金が引かれる前の数字です。
米国株は、NISAでも米国で約10%の税金が引かれます。
実際に受け取る金額は、表示より少し減ります。
【失敗談】含み損の銘柄も正直に公開
うまくいった話だけでは、参考になりません。
保有している銘柄と、失敗した投資も公開します。
保有額の大きい投資信託と個別株
私のSBI証券の口座は、評価額が18,176,947円です。
そのうち含み益は7,828,034円でした(11月上旬時点)。
投資信託は、次の5本を多く持っています。
| 投資信託 | 評価額 | 含み益 |
|---|---|---|
| eMAXIS Slim 全世界株式(オルカン) | 4,230,617円 | +1,521,557円 |
| eMAXIS Slim 米国株式(S&P500) | 2,725,777円 | +1,884,766円 |
| SBI・V・S&P500インデックス・ファンド | 1,342,516円 | +871,499円 |
| 楽天・全米株式インデックス・ファンド | 965,442円 | +735,439円 |
| iFreeNEXT FANG+インデックス | 766,679円 | +216,679円 |
今はオルカンを中心に積み立てています。
昔から持っている米国株の投資信託も、しっかり育ちました。
eMAXIS Slim S&P500は、元本の3倍以上です。
長く持ち続けることの大切さを、数字で感じています。
個別株は69銘柄・合計6,807,129円を持っています。
評価額が大きいのは、次の5つです。
| 個別株 | 評価額 | 含み益 |
|---|---|---|
| オリックス | 602,138円 | +409,994円 |
| 三菱商事 | 317,130円 | +140,595円 |
| ワールド | 284,400円 | +27,800円 |
| INPEX | 272,355円 | +141,504円 |
| 山陰合同銀行 | 265,230円 | +105,462円 |
日経半導体株インデックスはマイナス44%
一方で、含み損になっている銘柄もあります。
| 銘柄 | 評価額 | 含み損 |
|---|---|---|
| eMAXIS 日経半導体株インデックス ※ | 約45,000円 | 約△35,000円 (-44%) |
| ノボノルディスク(米国株) | 6,168円 | △16,272円 (-72.5%) |
| SBI・iシェアーズ・インド株式インデックス・ファンド | 18,858円 | △3,643円 (-16.2%) |
※日経半導体株インデックスだけは、11月10日時点の数字です。
値動きが大きいので、新しい数字にしました。
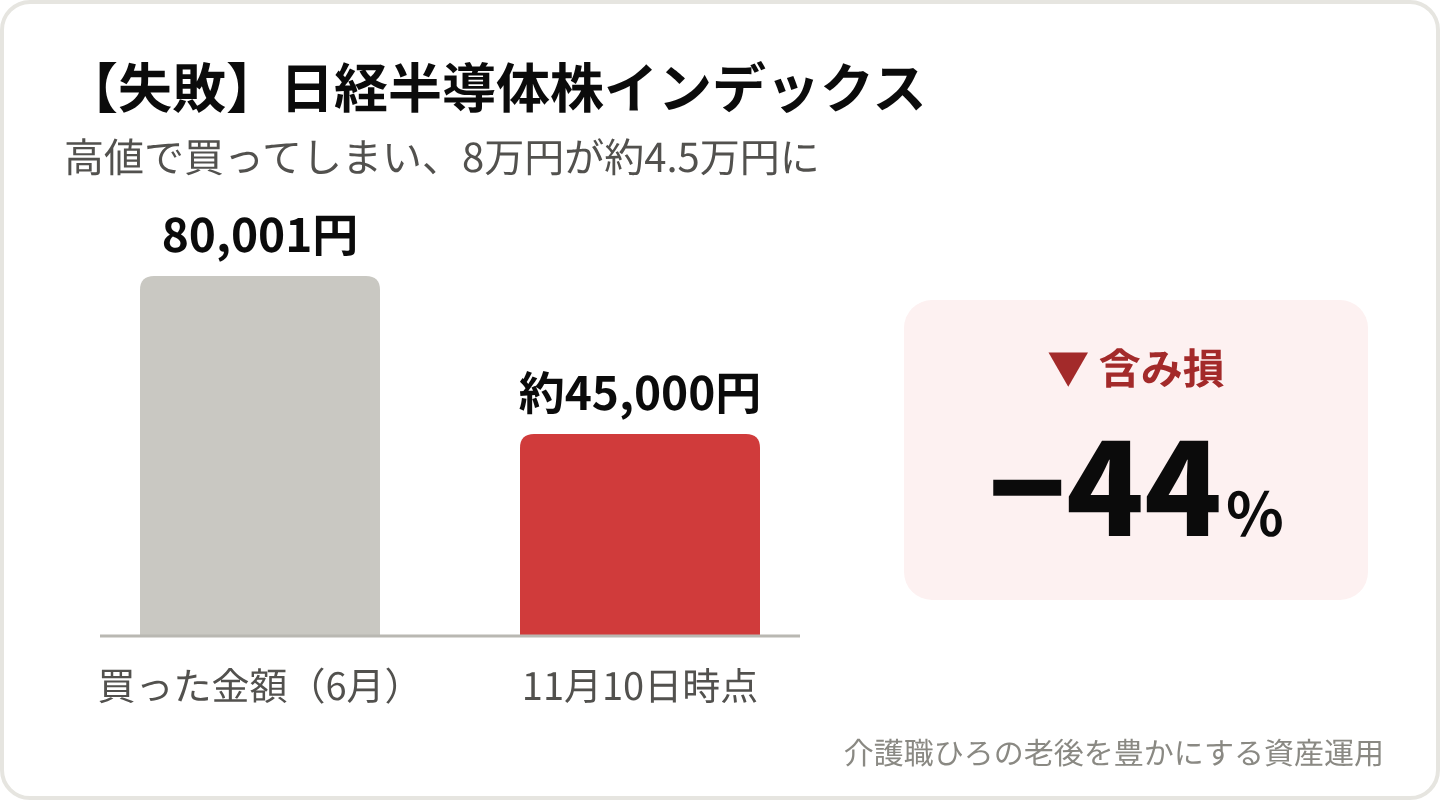
日経半導体株インデックスは、6月に合計8万円分を買いました。
ちょうど株価が高かった時期です。
10月の半導体株の下落で、11月上旬にはマイナス26%になりました。
そこからさらに下がり、11月10日時点ではマイナス44%です(;´Д`)
8万円が、約4.5万円になってしまいました。
半導体株は、上がるときも下がるときも値動きが大きいです。
話題のものに飛びつくと、高値で買ってしまいやすい。
頭ではわかっていても、やってしまうのが投資のむずかしさです。
ノボノルディスクは一時期痩せる薬でイーライリリーと競っていましたが、いまはイーライリリーが株価上がってますね。
インド株は世間でインドが注目されていた時期に投資しましたが、まだ停滞中でマイナスですが売るつもりはなくこのまま保有して様子みる予定です。
ただ、3つとも金額は小さく、全体への影響はわずかでした。
主力のオルカンと高配当株を崩さなければ大丈夫、と割り切っています。
iDeCoは手数料改定で「毎月払いに戻すか」悩み中
iDeCoは、手数料を抑えるために年2回払いへ変えました。
ところが2027年から、その工夫の意味がなくなります。
手数料を抑えるために年2回払いへ変えた
我が家は、新NISAの成長投資枠を優先しています。
そのためiDeCoの掛金は、最低額の月5,000円に下げました。
さらに今年の途中から、払い方を変えています。
6月と12月の年2回、3万円ずつ払う設定です。
iDeCoは、掛金を払うたびに105円の手数料がかかります。
払う回数を減らせば、手数料を節約できました。
今年は途中で変えたので、1年間の掛金は合計15万円の予定です。
2027年から手数料は「月額120円」に変わる
2027年1月の引き落とし分から、この手数料が変わります。
「1回105円」から「月額120円」になります。
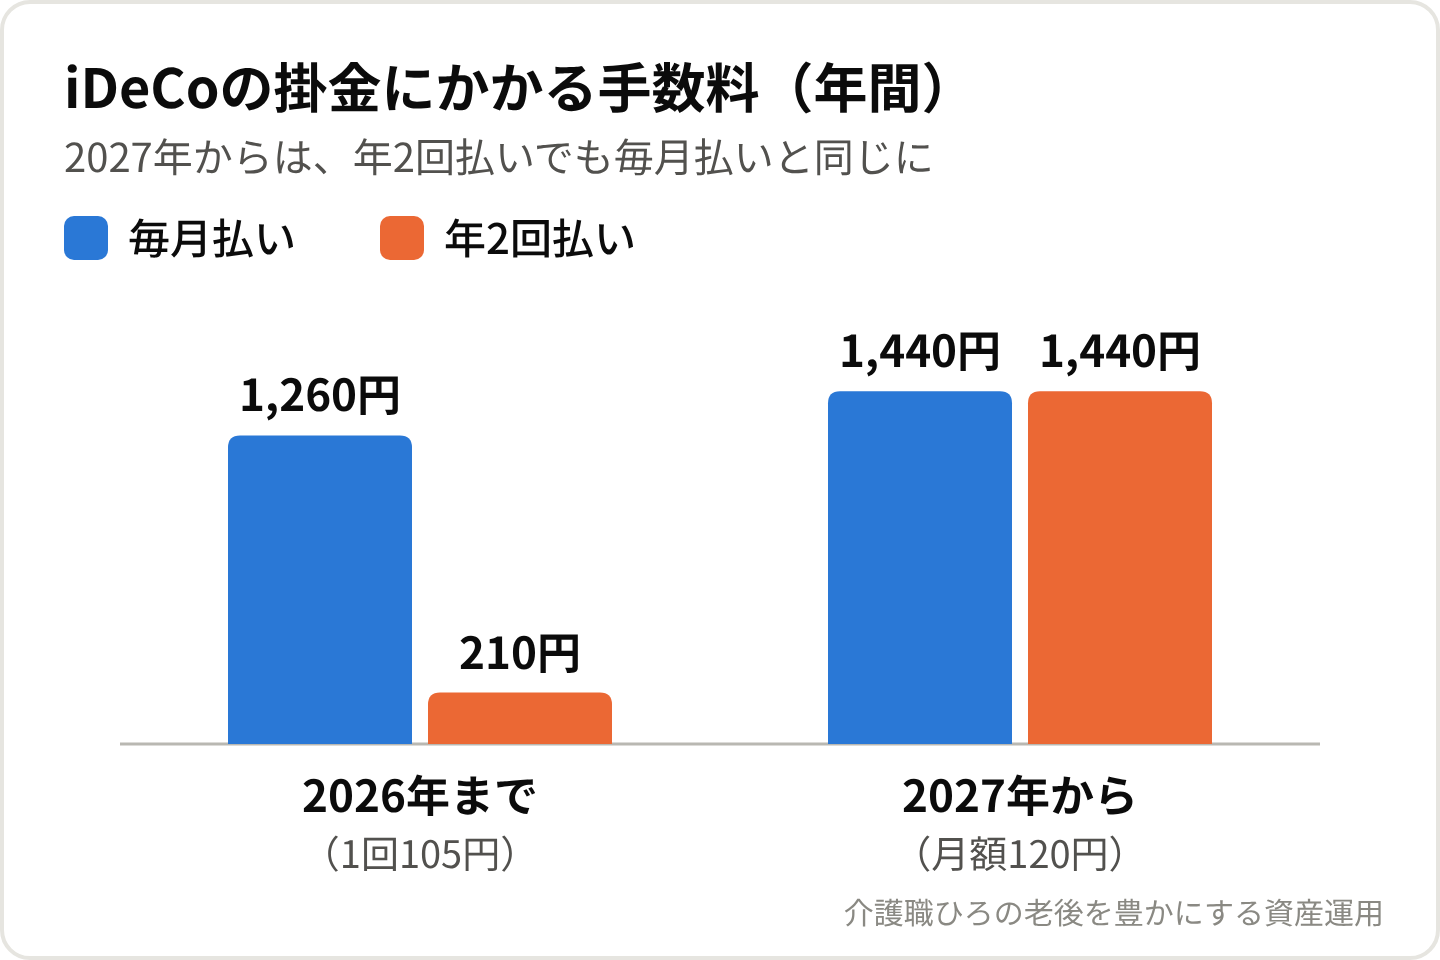
| 払い方 | 2026年まで (1回105円) |
2027年から (月額120円) |
|---|---|---|
| 毎月払い | 年1,260円 | 年1,440円 |
| 年2回払い | 年210円 | 年1,440円 |
つまり来年からは、年2回払いでも手数料は変わりません。
せっかくの工夫が、意味のないものになりました(;´Д`)
手数料が同じなら、どちらを選んでも手数料で損はしません。
それぞれの良い点は、次のとおりです。
- 毎月払いに戻す:毎月少しずつ買うので、買う時期を分散できる
- 年2回のまま:設定を変える手間がなく、今のまま続けられる
正直、まだ決めきれていません。
決めたら、次の資産公開で報告しますね。
最近の出費と、年末までの投資方針
投資を続けながらも、生活の出費はもちろんあります。
最近の大きな出費と、これからの方針をまとめました。
家のメンテナンスで約15万円
7〜10月の大きな出費は、家のメンテナンスでした。
排水管の高圧洗浄とシロアリ対策で、約15万円かかっています。
家を建てて5年がたち、点検の案内が来たタイミングでした。
地味な出費ですが、家を長く使うために必要だと割り切っています。
また、我が家は太陽光発電を導入します。
11月中旬に、工事とローンの契約をする予定です。
支払いはローンなので、今回の大きな出費には入れていません。
導入までの経緯は、別の記事で詳しく書きます。
「太陽光の営業が来たけど、この金額って高いの?安いの?」 そんなモヤモヤを経験したことはないでしょうか。 我が家は今年、5年前に購入した建売住宅に太陽光を後付けする予定で11月5日に工事になりました。 ただ、ここまで来るの[…]
純金積立は解約することにした
毎月1000円で続けていた純金積立は、解約します。
私は、住信SBIネット銀行で純金積立をしていて積立することで銀行でのランクが上がり振込手数料の無料回数が増えていました。
ただ、2026年8月に、「ドコモSMTBネット銀行」へ名前が変わって改悪が多くみられています。
その中で純金積立は、2027年5月6日に別の会社へ引き継がれます。
引き継ぎ先は、アサヒメタルファイン株式会社です。
そのまま続けると、引き継ぎ先に新しく口座が作られます。
管理するアカウントが増えるのは面倒です。
金額も約8万円と小さいので、この機会にやめることにしました。
同じ銀行で純金積立をしている方へ。
引き継ぎを望まない場合は、2026年12月10日までに解約の手続きが必要です。
→ 詳しくはドコモSMTBネット銀行のお知らせをご確認ください。
ただ、売却は1g単位でしかできないので端数がある際は売却でなく解約したらすべて売ることができます。
年末までの投資方針
投資方針は、これまでと大きく変わりません。
- つみたて投資枠:オルカンとFANG+で、毎月10万円を続ける
- 成長投資枠:日本の高配当株を、下がったときにコツコツ買い増す
- iDeCoを減らした分は、成長投資枠に回す
- 金融株に偏りすぎないよう、ほかの業種も意識する
介護職の資産運用でよくある質問
介護職の年収でも、資産3,000万円は目指せますか?
私の場合は、年収約360万円ですが嫁も働いているため到達できました。
嫁にはパートでも良いと伝えていますが自分のお小遣いが欲しいからといまはフルタイムで働いてくれています。
また次の3つが重なった結果です。
- 2018年から約8年、積立を止めなかった
- 新NISAが始まった2024年から、投資額を増やした
- ここ数年の相場に恵まれた
同じ結果になるとは言い切れません。
それでも、少額でも早く始めて、長く続けることが一番の近道だと感じています。
相場が下がったときは、どうしていますか?
積立の設定は、そのまま止めずに続けています。
相場が下がると精神的に耐えれなくて売却も投資始めた頃は思いましたが、いまは投資歴が長くなり精神的に余裕ができ下落相場は安く買えるということで嬉しい気持ちです。
私がしている資産運用はいまでなく、5年後、10年後と未来のためにしているのです。
金融庁の資料では、国内外の株式・債券に積立・分散投資した場合、20年保有では元本割れした期間がありませんでした。
※過去の実績で、将来を約束するものではありません。
実際に、相場が下がった3月と10月は買付額が多くなりました。
下がったときに慌てて売らないことだけは、決めています。
新NISAとiDeCoは、どちらを優先していますか?
我が家は、新NISAを優先しています。
iDeCoは、原則60歳まで引き出せないからです。
子どもが3人いるので、教育費で使う可能性があります。
そのため、いつでも引き出せる新NISAを先に埋める方針です。
ただし、どちらが合うかは家庭によって違います。
iDeCoは掛金が全額、所得控除になる点が大きなメリットです。
高配当株とインデックス投資は、どちらが良いですか?
どちらが正解とは言えません。
我が家は、両方を使い分けていますが最初はインデックス投資から始めたらいいです。
インデックス投資は毎月同じペースで1度設定したら自動で購入してくれるので、投資をしている感じがしません。退屈に感じてしまったときに、手を出したのが高配当株でした。
- つみたて投資枠:オルカンなどのインデックス投資
- 成長投資枠:日本の高配当株
資産を大きく増やしてくれたのは、インデックス投資でした。
一方で、配当金は「続ける楽しみ」になっています。
まとめ|3,000万円は通過点、これからも淡々と続けます
2026年10月末の資産状況をまとめます。
- 総資産は31,428,442円。年初から+566万円で、3,000万円を突破
- 増えた分のうち、新たに入れたお金は約186万円
- 日経平均が5%下がった10月も、値動きによる増減は約-0.2%
- 配当金は家族全体で今年約25万円、来年は約32万円の見込み
- 日経半導体株はマイナス44%。iDeCoは払い方を検討中
介護職の年収は、高くありません。
それでも2018年から続けた積立が、ここまで育ってくれました。
3,000万円はゴールではなく、ただの通過点です。
「将来の自分への仕送り」だと思って、これからも淡々と続けます。
これから始める方は、まず証券口座を作るところからです。
月1,000円の積立でも、立派な一歩になります。
今続けている方も、一緒に頑張りましょう(^^)
※投資は自己責任でお願いします。
この記事は私個人の記録で、特定の銘柄の購入をすすめるものではありません。
2025年も残り1ヶ月となりました。 今年は4月のトランプ関税ショックで大きく下落する場面もありましたが、その後は回復基調となり、日経平均株価は5万を超え最高値を更新する場面もありましたね。 私自身も4月の下落時には約5万円ほど[…]